In questi giorni la Commissione Bilancio della Camera sta esaminando la manovra e tra le norme più discusse c’è l’articolo 17. Chi ha vissuto in Italia almeno sei degli ultimi dieci anni e possiede più di 800.000 euro in azioni, titoli o cripto-attività, se trasferisce la residenza all’estero dovrà pagare il 26% sulle plusvalenze maturate, anche senza aver venduto nulla. Il Governo si è detto disposto a modificarla, ma ritengo che ciò non sia sufficiente: tale norma andrebbe eliminata. Chi la difende usa un argomento che a prima vista convince: se un guadagno è maturato durante la permanenza in Italia, è l’Italia che deve tassarlo, ma ritengo che questo non sia il giusto principio da applicare.
Un guadagno non incassato non costituisce reddito, è una variazione di valore sulla carta che domani potrebbe non realizzarsi e tassarlo significa chiedere imposte su soldi che non ci sono, proprio nel momento in cui la persona esercita una libertà fondamentale, quella di scegliere dove vivere. Chi si trasferisce non sta evadendo: quando venderà, pagherà secondo le regole del Paese in cui vive, esattamente come chi arriva in Italia paga secondo le nostre. Del resto, l’Italia quel principio non lo applica nemmeno a sé stessa: la norma non riconosce il valore dei beni al momento dell’arrivo perché chi si trasferisce qui con un portafoglio già in guadagno e decide di ripartire dopo sei anni, paga anche sulla parte maturata all’estero. Se il criterio fosse davvero tassare ciò che è maturato in Italia, varrebbe nei due sensi, altrimenti è soltanto un pedaggio d’uscita.
Ed è un pedaggio caro per chi lo paga e povero per chi lo incassa: si stima un gettito annuo di 6,74 milioni di euro, pari al 0,03% dell’intera manovra, mentre il costo sostenuto dal contribuente è molto elevato. Si consideri un contribuente con attività finanziarie pari a 8 milioni di euro e un costo fiscale di 4,8 milioni, con una conseguente plusvalenza latente di 3,2 milioni e un’imposta del 26% di 832.000 euro. Per rinviarla dovrà versare entro il termine di 180 giorni un acconto di 416.000 euro e prestare una garanzia sul residuo. Se il garante chiede un deposito pari alla metà dell’importo garantito, si immobilizzano altri 208.000 euro, per un totale di 624.000 euro, pari al 7,8% del patrimonio. Supponendo una liquidità di 160.000 euro, pari al 2% del patrimonio, residua un importo di 464.000 euro.
Per coprire la differenza le strade sono tre: indebitarsi, vendere una parte delle attività o rinunciare al trasferimento. Indebitarsi costa. Vendere significa anticipare proprio la cessione che la norma vorrebbe tassare e, per partecipazioni non quotate o quote di controllo di un’impresa di famiglia, può essere impossibile o molto oneroso. Rinunciare è l’esito più insidioso, perché lega la residenza alle scelte di portafoglio, mentre per manager e imprenditori la residenza segue il lavoro.
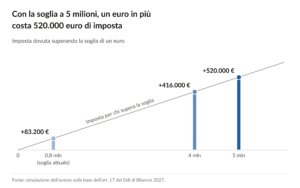
Non a caso Assonime ha indicato la mobilità dei manager e i passaggi generazionali come i terreni più colpiti. Se si decide di non vendere l’acconto verrà restituito, ma si sarà comunque sostenuto un costo finanziario di circa 205.000 euro. Alzare la soglia a 4 o 5 milioni di euro, come si ipotizza, non cambia la sostanza e peggiora gli scalini perché un euro di guadagno in più che determina il raggiungimento della soglia di ricchezza da tassare, può arrivare a costare più di mezzo milione di euro.

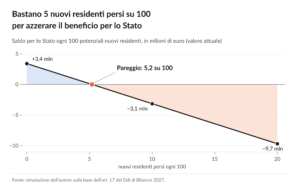
L’effetto più grave, però, riguarda chi deve ancora arrivare. Negli ultimi anni l’Italia ha fatto molto per attirare grandi patrimoni, a partire dalla flat tax per i nuovi residenti. Chi oggi valuta di trasferirsi qui deve mettere in conto anche il costo dell’uscita, e basterebbe che 5 potenziali residenti su 100 rinunciassero per azzerare il beneficio della norma. Come ha osservato l’Istituto Bruno Leoni, una tassa sulle uscite è anche una tassa sulle entrate.

Senza contare il fronte europeo: in passato la Corte di giustizia ha già bocciato pagamenti immediati e garanzie obbligatorie per chi si trasferisce in un altro Paese dell’Unione. Ciò detto, che fare? L’articolo 17 va stralciato, non riscritto. Il mancato introito che ne deriverebbe, di circa 7 milioni l’anno, non giustifica l’applicazione di questa norma e dei costi che determina.
Il problema che dice di voler risolvere, i trasferimenti fittizi, ha già i suoi strumenti: la presunzione di residenza per i cittadini che si spostano nei Paesi a fiscalità privilegiata, lo scambio automatico di informazioni e i controlli sulla residenza effettiva. Si usino quelli. Un Paese che vuole attrarre talenti e capitali dovrebbe far sapere che da qui si può anche ripartire liberamente. È la condizione perché qualcuno scelga di venirci.
Francesco Puca, 21 novembre 2026
CLICCA QUI PER SCARICARE IL PAPER
Nicolaporro.it è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati (gratis).