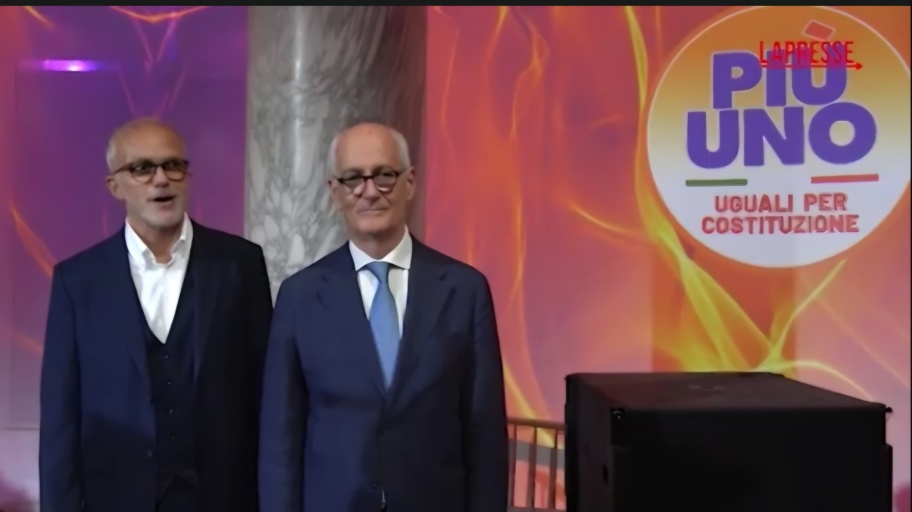
Il 13 dicembre 2024, annunciando le proprie dimissioni da direttore dell’Agenzia delle Entrate, Ernesto Maria Ruffini dichiarava: «Non scendo in campo, ma rivendico il diritto di parlare». Oggi, ottobre 2026, il quadro è cambiato: Ruffini ha dato vita a Più Uno, una nuova formazione politica di centrosinistra, presentata ufficialmente il 10 ottobre insieme a Franco Gabrielli, con l’ambizione di contribuire alla costruzione di un’alternativa alla destra. Una parabola che riporta al centro una domanda scomoda: con quale credibilità ci si propone di cambiare il Paese dopo aver diretto un’amministrazione che, secondo le critiche di tanti professionisti, non è riuscita a liberare imprese e contribuenti dalla giungla fiscale?
Ruffini proviene dalla tradizione del cattolicesimo democratico e della sinistra democristiana ed oggi si propone come protagonista di un nuovo progetto politico destinato a collocarsi nell’area del centrosinistra o come è meglio chiamare sinistra-centro. Una scelta legittima, ma che non cancella il dovere di fare i conti con il proprio passato istituzionale perché Ruffini non arriva alla politica da una posizione qualsiasi: è stato ai vertici della riscossione e ha diretto l’Agenzia delle Entrate per due periodi, l’ultimo dal 2020 al dicembre 2024. È dunque legittimo chiedergli conto delle idee sostenute, delle priorità perseguite e dei risultati ottenuti. E qui cominciano i problemi.
Partite IVA: contribuenti o sospettati permanenti?
Il punto più controverso della visione fiscale associata a Ruffini è il rapporto con le partite IVA. Nelle dichiarazioni sul rafforzamento dei controlli e sull’utilizzo delle banche dati, il contribuente autonomo sembra apparire soprattutto come un soggetto da monitorare, una posizione da verificare, insomma un evasore da presumere, prima ancora che da dimostrare. Ma una partita IVA non è sinonimo di evasione. È un professionista, un artigiano, un commerciante, un piccolo imprenditore. È chi investe denaro proprio, sostiene costi, paga collaboratori, affronta il rischio d’impresa e cerca di sopravvivere in un Paese nel quale rispettare gli obblighi fiscali richiede spesso competenze specialistiche e spese considerevoli.
Una cosa è combattere l’evasione, un’altra è alimentare un clima di sospetto generalizzato nei confronti di un’intera categoria. Una cartella esattoriale non è una condanna per evasione. Un’anomalia informatica non è la prova di un illecito. Un debito fiscale non dimostra automaticamente una frode. Dietro un mancato pagamento possono esserci imposte dichiarate e non versate, difficoltà finanziarie, controversie sull’accertamento o errori. Ogni situazione deve essere esaminata per quello che è. Il Fisco deve individuare chi evade, non trasformare ogni partita IVA in un indiziato permanente.
La grande ipocrisia della semplificazione
È qui che le critiche alla gestione di Ruffini diventano particolarmente pesanti. Ruffini è stato uno dei protagonisti della digitalizzazione del Fisco italiano e dell’attuazione della fatturazione elettronica, strumenti che hanno ampliato enormemente la disponibilità di dati sulle attività economiche. Ma qui emerge il paradosso: abbiamo costruito un’Amministrazione sempre più capace di conoscere, incrociare e analizzare le operazioni dei contribuenti, senza che a questa evoluzione corrispondesse necessariamente una semplificazione altrettanto incisiva degli obblighi fiscali. La tecnologia può aiutare a individuare l’evasione, ma non sostituisce la necessità di norme chiare, accertamenti fondati e garanzie effettive per chi lavora. Il punto non è contestare la digitalizzazione, ma chiedere se sia stata utilizzata per rendere più semplice il rapporto con il Fisco o soprattutto per rafforzarne la capacità di controllo.
Da anni sentiamo parlare di semplificazione fiscale, eppure, imprese e professionisti continuano a confrontarsi con norme stratificate, circolari interminabili, interpretazioni successive, scadenze ravvicinate e chiarimenti che arrivano quando il tempo per applicarli è ormai agli sgoccioli. Se servono centinaia di pagine per spiegare come applicare una normativa fiscale, il problema non è soltanto come viene spiegata: è anche come è stata scritta…
Chi scrive davvero le regole fiscali?
Ma il problema potrebbe essere ancora più profondo e non riguarda soltanto il modo in cui le norme vengono applicate, bensì anche il processo attraverso il quale vengono concepite e scritte. Ma davvero c’è ancora qualcuno che crede che le norme fiscali approvate dal Parlamento nascano esclusivamente dalla volontà dei legislatori senza essere state prima ampiamente discusse, negoziate e condizionate dagli apparati burocratici ministeriali e, in particolare, da quelli dell’Agenzia delle Entrate? Pensare che una macchina amministrativa tanto potente, che conosce ogni dettaglio operativo del sistema tributario, sia rimasta estranea alla preparazione delle norme che poi dovrà applicare è, quantomeno ingenuo e il sospetto che fra pareri tecnici, osservazioni e interventi nella fase di stesura, le esigenze dell’apparato finiscano talvolta per prevalere su quelle dei contribuenti, non può essere liquidato come una fantasia.
Il punto è proprio questo: chi controlla davvero la scrittura delle regole fiscali? Il Parlamento, che formalmente le approva, oppure anche una burocrazia che contribuisce a definirne concretamente contenuti, complessità e modalità applicative? Perché se chi deve applicare le norme concorre anche a determinarne l’impianto tecnico senza un adeguato controllo politico e senza un confronto reale con imprese e professionisti, il rischio è che il sistema finisca per essere costruito più sulle esigenze dell’Amministrazione che sui diritti e sulle necessità di chi deve rispettarlo.
I commercialisti: servi indispensabili
C’è poi il paradosso dei commercialisti, costretti ogni giorno a supplire alle inefficienze del sistema fiscale. Sono loro a interpretare le norme, compilare dichiarazioni, trasmettere dati, assistere i contribuenti e assumersi responsabilità professionali. Sono loro a studiare i chiarimenti dell’Amministrazione, aggiornare le procedure degli studi e spiegare ai clienti obblighi che spesso cambiano da un anno all’altro.
L’Amministrazione produce obblighi e documenti; i professionisti devono studiarli, spiegarli e applicarli. E quando qualcosa va storto, il contribuente rischia sanzioni e il professionista deve giustificare il proprio operato. È un sistema nel quale lo Stato si avvale di una rete di competenze private senza riconoscere adeguatamente il costo che le proprie complicazioni scaricano su di essa. Chi ha diretto il Fisco dovrebbe conoscere questa realtà, dovrebbe sapere che ogni nuovo adempimento costa, che ogni chiarimento tardivo genera problemi e che ogni norma scritta male moltiplica le possibilità di errore. Il paradosso è che si pretende efficienza dai contribuenti e dai professionisti, mentre l’apparato pubblico che stabilisce le regole non sempre riesce a garantirne chiarezza, tempestività e coerenza.
Più controlli non significa un Fisco migliore
La digitalizzazione e l’incrocio delle banche dati possono essere strumenti preziosi per combattere l’evasione fiscale, ma quando il controllo diventa l’unica risposta ai problemi del sistema tributario, il rischio è quello di costruire un’Amministrazione sempre più potente nei confronti dei contribuenti, senza renderla necessariamente più giusta ed efficiente. Il problema quindi prima ancora che fiscale, è culturale: in Italia il contribuente viene troppo spesso trattato come un suddito, chiamato a giustificarsi davanti a un’Amministrazione che pretende obbedienza e dispone di strumenti enormemente superiori a quelli di chi si trova sotto accertamento. È soprattutto nei confronti dei piccoli imprenditori e dei professionisti che questo squilibrio può diventare insostenibile. Non si tratta di sostenere che ogni accertamento sia illegittimo o che l’Agenzia delle Entrate agisca sempre in malafede. Si tratta di denunciare un meccanismo che, in determinate situazioni, rischia di privilegiare il recupero immediato di somme rispetto alla ricerca dell’evasione effettiva.
Accertamenti costruiti su presunzioni, ricostruzioni standardizzate e parametri che non sempre riescono a cogliere la realtà concreta di un’attività economica possono trasformarsi, per il piccolo contribuente, in una vera e propria trappola. Il sospetto diventa pretesa tributaria, la pretesa diventa debito e il debito, anche quando contestato, produce conseguenze finanziarie immediate. È legittimo domandarsi se, in alcuni casi, non sia più semplice contestare somme a chi ha una capacità economica limitata per difendersi, piuttosto che affrontare operazioni complesse per individuare le forme più sofisticate e organizzate di evasione.
Per un piccolo imprenditore o un professionista, infatti, contestare un accertamento può significare affrontare anni di contenzioso, sostenere spese legali e tributarie, sottrarre risorse all’attività e vivere nell’incertezza. Anche quando è convinto di avere ragione, può trovarsi costretto a valutare una definizione della controversia non perché riconosca la fondatezza della pretesa, ma perché non dispone delle risorse necessarie per affrontare una lunga battaglia contro l’Amministrazione dall’esito ovviamente incerto. È questo il punto più grave: la forza economica del contribuente rischia di diventare, indirettamente, una condizione per poter esercitare davvero il proprio diritto di difesa. Chi dispone di risorse può sostenere il contenzioso; chi non le ha può essere indotto ad arrendersi, anche quando ritiene ingiusta la pretesa fiscale.
Di fronte a quella che molti contribuenti percepiscono come una bestia burocratica, l’Agenzia delle Entrate dispone di strutture, competenze e risorse istituzionali che il singolo cittadino non può realisticamente eguagliare. Proprio per questo dovrebbe essere l’Amministrazione a dimostrare particolare rigore nella motivazione degli accertamenti, nella valutazione delle prove e nel rispetto delle garanzie procedurali.
A rendere il quadro ancora più delicato è il ruolo della giustizia tributaria. Il giudice dovrebbe rappresentare il contrappeso effettivo a questo squilibrio, esaminando il merito delle controversie con indipendenza, competenza e imparzialità. Quando, invece, il contribuente percepisce decisioni e orientamenti come eccessivamente deferenti nei confronti delle ragioni erariali, la fiducia nel sistema si indebolisce ulteriormente. Non si tratta di pretendere sentenze favorevoli al contribuente, ma di esigere decisioni fondate sulle prove e sul diritto, non sulla presunzione che l’Amministrazione abbia necessariamente ragione.
Un’Amministrazione moderna non deve limitarsi a incrociare dati e moltiplicare controlli, deve individuare le frodi reali, distinguere gli errori dalle condotte dolose, motivare adeguatamente le proprie pretese e garantire al contribuente una possibilità concreta di difesa. Il bilancio di una dirigenza fiscale, quindi, non può essere misurato soltanto dalle somme recuperate. Bisogna chiedersi quanti accertamenti siano fondati, quanti vengano annullati, quanto costi difendersi, quanto duri il contenzioso e quante imprese siano costrette a destinare risorse preziose a controversie che potrebbero essere evitate con maggiore attenzione istruttoria e interpretazioni più ragionevoli.
Perché un Fisco che riesce a incassare facendo leva sullo squilibrio di forza fra Stato e contribuente non è necessariamente un Fisco efficiente, e uno Stato che rende economicamente difficile difendersi dalle proprie pretese rischia di trasformare un diritto costituzionalmente garantito in un privilegio accessibile soprattutto a chi può permetterselo. La lotta all’evasione è indispensabile, ma deve colpire chi evade davvero, non diventare una guerra di logoramento contro chi, spesso in buona fede, non ha la forza economica per affrontare l’apparato che lo accusa. Altrimenti non avremo costruito un sistema fiscale più giusto: avremo soltanto reso più difficile contestare il potere di chi riscuote.
L’arroganza del potere e la distanza dalla realtà
Le critiche da rivolgere a Ruffini sono, dal mio punto di vista durissime: un atteggiamento arrogante, una scarsa sensibilità per le difficoltà dei professionisti e una fiducia eccessiva nella capacità dell’apparato fiscale di risolvere i problemi attraverso il controllo.
Sono giudizi polemici, ma sollevano una questione legittima: chi dirige un’amministrazione tanto importante deve essere in grado di ascoltare chi ne subisce quotidianamente le decisioni. La provenienza politica, le relazioni istituzionali e la legittimità della nomina non bastano a dimostrare la qualità di una dirigenza. Servono risultati. Se dopo anni di annunci la complessità rimane, se i professionisti continuano a essere sommersi dagli adempimenti e se le imprese devono immobilizzare risorse per far fronte a obblighi difficili da programmare, è legittimo domandarsi quanto abbia funzionato il modello adottato.
Questo non significa attribuire a Ruffini ogni difetto storico del sistema tributario italiano, molte responsabilità appartengono al legislatore e alle scelte dei diversi governi, ma dirigere l’Agenzia delle Entrate significa anche contribuire a individuare le criticità, proporre soluzioni e rendere conto dei risultati ottenuti. La nascita di Più Uno riporta inevitabilmente l’attenzione sulla parabola pubblica di Ruffini. Nel dicembre 2024 dichiarava di non voler scendere in campo, nell’ottobre 2026 ha presentato una formazione politica che punta a contribuire al progetto del centrosinistra e a partecipare alla competizione per la guida del Paese. Non c’è nulla di illegittimo in questo passaggio, un ex dirigente pubblico ha pieno diritto di impegnarsi politicamente, così come i cittadini hanno pieno diritto di valutarne le proposte.
Ma chi aspira a governare deve accettare una domanda elementare: quali soluzioni propone oggi per i problemi che non è riuscito a risolvere, o che non ha potuto risolvere, durante la propria esperienza amministrativa? Ruffini si presenta come una voce del rinnovamento del centrosinistra e dovrà quindi spiegare in che modo intenda rendere il Fisco più semplice, ridurre il peso burocratico sulle imprese e ristabilire un rapporto di fiducia con le partite IVA. Non bastano il richiamo alla Costituzione, le dichiarazioni sul bene comune o l’ambizione di costruire un nuovo centro politico. Occorre indicare soluzioni concrete e misurabili, perché chi si propone di cambiare il Paese non può sottrarsi al confronto con il proprio passato.
Leggi anche:
- Patrimoniale, Ruffini bombarda il campo largo
- Partite Iva, drizzate le orecchie: il piano di Mr Esattore (alleato di Schlein)
La riforma fiscale che serve davvero
L’Italia non ha bisogno di un Fisco indulgente con gli evasori, ha bisogno di un Fisco capace di distinguere, applicare regole comprensibili e colpire chi viola deliberatamente la legge senza soffocare chi lavora. Servono meno norme, scadenze certe, chiarimenti tempestivi, accertamenti solidi e una riscossione che tenga conto della reale capacità di pagamento e serve soprattutto un confronto serio con chi le regole le applica ogni giorno. La lotta all’evasione è un dovere dello Stato, ma lo è altrettanto evitare che un sistema fiscale mal costruito penalizzi chi produce ricchezza e occupazione.
Il contribuente non è un suddito. La partita IVA non è un indiziato. Il commercialista non è il parafulmine delle inefficienze pubbliche. Il Fisco deve essere autorevole, non arrogante; rigoroso, non vessatorio; tecnologico, ma anche capace di comprendere la realtà economica. E chi lo dirige deve essere giudicato non dalla solennità delle proprie dichiarazioni, ma dalla capacità di migliorare concretamente il sistema.
Perché un’impresa che chiude non è un successo della riscossione. È ricchezza che scompare, lavoro che si perde e gettito che difficilmente tornerà. La vera riforma fiscale comincia quando lo Stato smette di considerare il contribuente un problema da controllare e comincia a considerare la complessità che ha creato un problema da risolvere. E chi oggi si propone come protagonista del cambiamento politico farebbe bene a ricordarlo: prima delle ambizioni personali vengono i risultati, prima degli slogan vengono i fatti e prima della pretesa di governare gli altri viene il dovere di rispondere del proprio operato.
Massimo Micheli, 12 ottobre 2026
Nicolaporro.it è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati (gratis).