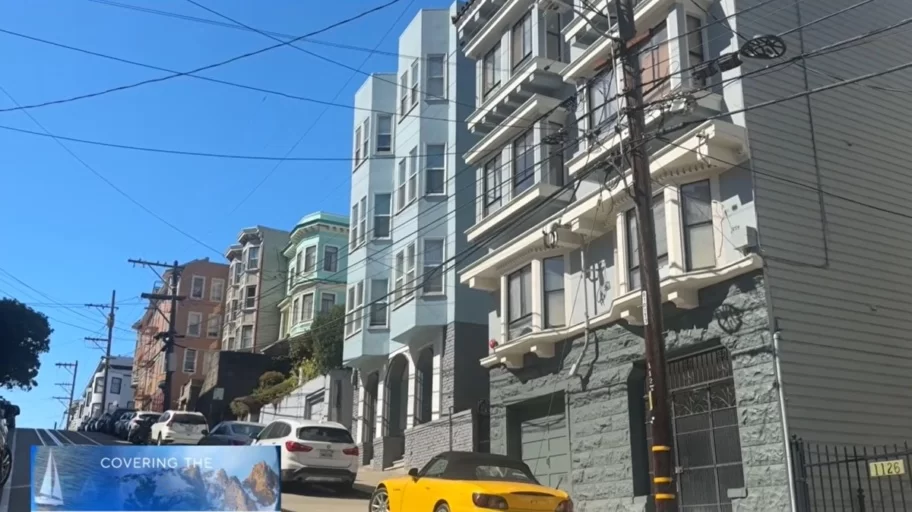
Nei giorni scorsi il Board of Supervisors di San Francisco, in California, ha approvato all’unanimità, in prima lettura, una proposta che subordina lo sfratto per morosità al superamento di una soglia monetaria. Il parametro è il Fair Market Rent, calcolato annualmente dal Dipartimento federale per l’edilizia abitativa, che non coincide necessariamente con il canone pattuito.
Gli importi indicati sono 2.485 dollari per un monolocale, 2.977 per un appartamento con una camera da letto e 3.604 per uno con due camere. Il provvedimento deve ancora completare l’iter municipale, ma la direzione politica è già chiara: limitare la reazione del proprietario all’inadempimento del conduttore.
Welfare sulle spalle dei privati
La narrazione è quella consueta: proteggere le famiglie vulnerabili, prevenire la marginalizzazione ed evitare che modesti ritardi provochino la perdita dell’alloggio. Secondo la promotrice Jackie Fielder, circa un quarto dei procedimenti dell’ultimo anno riguardava debiti inferiori al parametro individuato.
Ma una finalità sociale non rende automaticamente giusto lo strumento impiegato. La politica cittadina sceglie di trasferire sui privati il costo della protezione abitativa, trasformando i locatori in finanziatori obbligati di un’assistenza decisa dall’amministrazione.
Occorre tuttavia precisare la portata della misura. Il debito non viene cancellato e il proprietario conserva la possibilità di chiedere il pagamento delle somme dovute. La limitazione riguarda unicamente il procedimento di sfratto per morosità, precluso finché l’arretrato non supera la soglia prevista.
L’obbligazione sopravvive, ma viene indebolito il rimedio che consente di recuperare la disponibilità dell’immobile. Per chi deve continuare a pagare imposte, manutenzioni, mutuo e spese condominiali, però, conservare un credito non equivale a disporre del denaro necessario a sostenere quegli oneri.
È qui che emerge il principio sacrificato: pacta sunt servanda, i contratti devono essere rispettati. Ciò non significa che qualsiasi errore contabile debba automaticamente determinare la perdita della casa. Vuol dire che la proporzionalità della tutela non può diventare il pretesto per imporre a una parte di finanziare l’altra.
Stabilendo quanto debito il locatore debba sopportare prima di poter chiedere il rilascio, l’amministrazione introduce una forma di credito obbligatorio. Il rischio resta privato; la decisione su quanto esporsi viene assunta dalla politica.
L’ancoraggio al parametro federale accentua questa distorsione. Una soglia uniforme per tipologia abitativa non misura il peso dell’inadempimento nel singolo rapporto. Per un piccolo proprietario che integra la pensione con un affitto, anche una somma inferiore a quel limite può essere decisiva.
Inoltre, quando il canone pattuito è più basso del valore di riferimento, la protezione può estendersi oltre una mensilità effettiva. La retorica dei “pochi dollari” copre così arretrati di migliaia di dollari, considerati sopportabili da chi non deve sostenerli.
Effetti indesiderati
I sostenitori dell’intervento trascurano poi le conseguenze sugli incentivi. Rendere più difficile il recupero dell’immobile accresce il rischio della locazione. Una parte dei proprietari reagirà presumibilmente selezionando con maggiore severità gli aspiranti conduttori: redditi più solidi, continuità lavorativa, garanzie più robuste, entro i limiti consentiti. È una risposta prevedibile. Nessuna disposizione può obbligare chi offre una casa a ignorare i rischi introdotti dalla stessa autorità che disciplina il contratto.
A incontrare maggiori ostacoli saranno proprio i soggetti con minori garanzie: giovani, lavoratori precari, famiglie dai redditi discontinui, nuovi arrivati. La protezione di chi occupa già un alloggio può trasformarsi in una barriera per chi deve ancora trovarlo.
È il consueto paradosso del socialismo abitativo: il beneficio immediato viene esibito come una conquista; i costi vengono dispersi su persone che difficilmente potranno ricondurre il rifiuto di una locazione alla norma approvata per proteggerle. Anche l’offerta può risentirne. Non è serio annunciare una contrazione immediata e quantificabile senza dati, ma ogni vincolo modifica la convenienza dell’investimento.
Può indurre a vendere, rinviare una locazione o scegliere un impiego alternativo consentito. Il soffocamento del mercato procede attraverso decisioni individuali che, sommandosi, riducono le opportunità disponibili. Le case non aumentano perché il legislatore rende meno efficace il contratto con cui vengono offerte.
Se il problema è la scarsità di alloggi o la loro accessibilità, l’unica risposta coerente con le dinamiche di mercato è rimuovere i vincoli burocratici e urbanistici che frenano l’offerta, permettendo alla libera concorrenza e ai privati di costruire. Limitare lo sfratto non crea nuove case né aumenta il reddito dell’inquilino: si limita a spostare d’imperio il costo dell’inadempimento dal bilancio pubblico.
Il caso giudiziario
Resta inoltre aperto un preciso nodo giudiziario. Davanti alla Corte suprema della California è pendente il procedimento Apartment Association of Los Angeles County v. City of Los Angeles, n. S297183, relativo a una disposizione municipale analoga. La questione riguarda la possibile prevalenza della legislazione processuale statale sulle norme locali che subordinano lo sfratto a una soglia monetaria.
La Corte ha ammesso il riesame, ma non ha ancora deciso il merito. Non esiste dunque una sua pronuncia definitiva che legittimi o travolga la proposta di San Francisco.
Parlare di manifesta illegittimità costituzionale già accertata sarebbe improprio. È però evidente il costo dell’incertezza: proprietari e inquilini devono poter conoscere le regole senza dipendere da continue sovrapposizioni normative e controversie. La fiducia contrattuale richiede stabilità, mentre la politica municipale pretende di correggere gli effetti dei propri interventi aggiungendo nuovi vincoli.
Il “diritto al debito” è questa illusione: separare l’utilizzazione di un bene dalle conseguenze del mancato pagamento, lasciando al proprietario l’onere di finanziare la distanza. La casa resta privata quando arrivano imposte, spese e responsabilità; diventa una risorsa collettiva quando l’amministrazione decide chi debba sopportare l’inadempimento.
La metropoli californiana rende più rischioso affittare e presenta quel rischio come una conquista sociale. Ma consumare la fiducia di chi offre abitazioni significa preparare la prossima emergenza, dopo aver proclamato di voler risolvere quella presente.
Nicolaporro.it è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati (gratis).