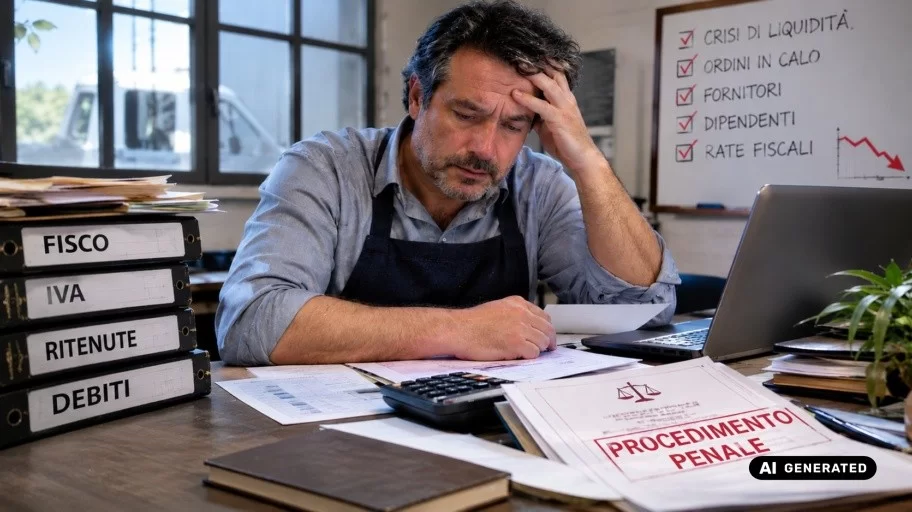
C’è una domanda che deve fare i conti con le leggi e la realtà sociale: fino a che punto l’incapacità economica di adempiere un’obbligazione può diventare una questione di libertà personale? L’articolo 1 del Protocollo n. 4 della Convenzione europea dei diritti dell’uomo stabilisce che nessuno può essere privato della libertà per il solo fatto di non essere in grado di adempiere un’obbligazione contrattuale. Un principio apparentemente semplice, ma che apre una questione complessa quando si passa dai debiti privati a quelli tributari e alle procedure di insolvenza.
I Piccoli/Medi imprenditori sono i più colpiti. Si pensi agli articoli 10-bis e 10-ter del decreto legislativo 74/2000, relativi rispettivamente all’omesso versamento delle ritenute certificate e dell’IVA. Il legislatore prevede conseguenze penali per omissioni che superano determinate soglie: attualmente 150.000 euro per le ritenute e 250.000 euro per l’IVA, secondo le condizioni temporali e di pagamento stabilite dalla legge.
Ma immaginiamo un’impresa che abbia regolarmente dichiarato le imposte, senza nascondere ricavi o costruire operazioni fittizie, e che successivamente attraversi una crisi di liquidità tale da non poter versare quanto dovuto. Siamo davanti a una frode oppure a un’insolvenza? La distinzione è cruciale perché cambia il significato stesso della risposta penale.
Naturalmente, l’omesso versamento non è sempre una semplice difficoltà finanziaria: occorre valutare la consapevolezza della condotta e le eventuali componenti fraudolente. Tuttavia, la crisi economica non può essere ignorata nella valutazione della responsabilità e a priori nella valutazione di legiferare che la politica deve fare considerando due parametri: l’allarme sociale della questione e l’effettiva condannabilità di chi non fugge dall’Italia, vuole fare impresa ma è caduto in disgrazia.
Qui si innesta anche un’altra questione, un pochino più tecnica ma assolutamente politica e che impatta sulla parità di trattamento tra contribuenti (soprattutto quando si compara il fraudolento con il semplice moroso): la conciliazione tributaria. Se due contribuenti si trovano in situazioni analoghe, ma uno (il fraudolento) definisce consensualmente il debito con il Fisco e l’altro no (il moroso) quali conseguenze possono prodursi sul piano penale? La natura dell’accordo conciliativo e il rapporto con il principio europeo meritano un approfondimento, soprattutto per evitare disparità di trattamento.
E poi (o meglio prima) ci sono i numeri che contano: nel 2024 si sono registrate circa 9.000 procedure di liquidazione e oltre 61.000 persone detenute, a fronte di circa 47.000 posti disponibili. Sono numeri che impongono di interrogarsi anche sulla funzione della pena ma soprattutto sul perché del sottoporre a un processo penale chi ha semplicemente dichiarato tutto ma non ce l’ha fatta a pagare.
Non si tratta di proteggere l’evasione, ma di distinguere il criminale dall’impoverito e/o impossibilitato. Ma di tutto ciò c’è da tenere conto che il protollo 4 articolo 1 della CEDU non fa distinzioni: non deve andare in carcere chi non riesce a pagare un debito derivante da una obbligazione contrattuale (sul cui contesto fiscale ne vanno inquadrati i riflessi).
Uno Stato deve riscuotere i tributi e tutelare certamente il creditori. Ma deve anche interrogarsi sull’efficacia di una pena detentiva quando il problema da risolvere è un debito che la persona non è materialmente in grado di pagare. Con i numeri prima citati, aggravati dall’ ulteriore crisi di questo periodo, si rischia di riempire i tribunali di fallimenti e processi per molti anni.
E l’Italia non può permettersi un imprenditore fermo, che ha voglia di fare e che vuole onorare tutto, ma che fa i conti con la crisi stessa dell’impresa e quella collaterale che gli comporta lo squilibrio. Occorrerebbe quanto prima cambiare leggi tributarie penali e fallimentari: diversamente rischio black out piccole imprese a breve.
Angelo Lucarella, 4 novembre 2026
Nicolaporro.it è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati (gratis).
SEDUTE SATIRICHE
Vignetta del 04/11/2026