Non è più una tendenza isolata, ma una traiettoria che si consolida mese dopo mese. L’obbligo di collegamento tra registratori telematici e Pos, scattato a inizio anno e diventato pienamente operativo da marzo, sta producendo un effetto che nessuno può più derubricare a episodio passeggero. Tra gennaio e agosto gli scontrini emessi – tecnicamente i corrispettivi telematici – sono aumentati di circa 220 milioni rispetto allo stesso periodo del 2025, un anno in cui quell’obbligo semplicemente non esisteva. A trainare la crescita è stata soprattutto l’estate: luglio e agosto da soli hanno portato quasi 60 milioni di scontrini aggiuntivi e 2,7 miliardi di ulteriore imponibile dichiarato, un’accelerazione rispetto al ritmo (comunque robusto) di 160 milioni di scontrini e 9,1 miliardi registrato nel primo semestre.
Il totale dell’imponibile emerso da gennaio ad agosto tocca così quota 11,8 miliardi. Un numero che, va detto, misura solo ciò che prima restava fuori dai radar: transazioni che magari passavano già dal Pos, ma che il venditore non abbinava a uno scontrino corrispondente. Il meccanismo, da questo punto di vista, ha fatto esattamente ciò per cui era stato pensato.
Più scontrini non significa più gettito
È qui che il ragionamento va maneggiato con cautela, ed è qui che i titoli trionfalistici rischiano di prendere una scorciatoia pericolosa. Gli 11,8 miliardi emersi non si traducono affatto, uno a uno, in altrettanto gettito per lo Stato. Il primo canale d’impatto è l’Iva: ipotizzando un’aliquota media del 18% (non tutto viaggia al 22%, l’aliquota ordinaria), la maggiore imposta teoricamente dovuta si aggirerebbe attorno ai 2 miliardi. Ma il sistema italiano prevede versamenti mensili, trimestrali, e soprattutto un’ampia platea di contribuenti in regime forfettario che l’Iva non la applica proprio. A questo si somma il meccanismo strutturale dell’imposta: ciò che effettivamente arriva alle casse dello Stato dipende dalla differenza tra Iva a debito e Iva a credito, non dal solo fatturato dichiarato.
Guardando ai dati già consolidati, nei primi sette mesi dell’anno l’Iva sugli scambi interni segna comunque un +3,2%, pari a 2,7 miliardi in più rispetto al 2025, con un balzo di 580 milioni (+4,6%) nel solo mese di luglio. Prima di intestare questo risultato alla stretta sui Pos, però, va isolato il peso di altri fattori: l’inflazione, che a luglio correva al 2,9% e ad agosto al 3,3% (spinta soprattutto dai rincari energetici), e lo split payment nei pagamenti della Pubblica amministrazione – da poco prorogato fino a giugno 2029 – che da solo spiega quasi il 28% dell’incremento dei primi sette mesi. Il contributo specifico del collegamento Pos-scontrini si intravede altrove, nei settori dove l’obbligo ha inciso più direttamente: il dipartimento delle Finanze parla di una crescita diffusa dell’Iva sugli scambi interni, «con incrementi particolarmente rilevanti nel commercio (+6,6%) e nei servizi privati (+2,7%)». Per le imposte dirette, Irpef e Ires, il vero banco di prova arriverà solo con le dichiarazioni del 2027.
A pagare siamo noi…
C’è però un aspetto della vicenda che merita uno sguardo meno istituzionale. Il ragionamento del Fisco è lineare: se prima un pagamento passava dal Pos senza che venisse battuto lo scontrino corrispondente, quella era evasione, punto. Corretto. Ma vale la pena chiedersi cosa succedeva, nella pratica, a quel margine che restava fuori dai registri: in moltissimi casi non spariva nel nulla, si trasferiva – almeno in parte – al cliente, sotto forma di prezzi più bassi o di un margine di flessibilità che il commerciante poteva permettersi proprio perché non tutto il transato finiva tassato. È un fenomeno non ufficialmente riconosciuto ma ben noto a chi osserva i prezzi al dettaglio in giro per l’Italia: un caffè che a Napoli costa un euro e che altrove, a parità di categoria di locale, arriva tranquillamente a un euro e trenta.
Leggi anche:
- Fisco: partito il collegamento Pos-registratori, ora siamo tutti nel mirino!
- Pos collegati ai registratori, ora il Fisco sa tutto
- Grande Fratello fiscale, arriva l’incrocio tra Pos e scontrini
Ora che il collegamento telematico chiude quello spazio di manovra, il punto delicato è capire dove va a finire il maggior carico fiscale che l’esercente si trova a dover assorbire. Difficilmente verrà spalmato sui margini aziendali, già compressi da anni di rincari energetici e costo del lavoro in crescita: la strada più probabile, per molte attività, è semplicemente quella di scaricare il conto sul prezzo finale. La formalizzazione ha un costo, e quel costo tende a essere trasferito lungo la filiera fino ad arrivare, in ultima istanza, a chi sta dall’altra parte del bancone. Il rischio, insomma, è che una misura presentata come pura giustizia fiscale si traduca, per una parte dei consumatori, in una sorta di tassa occulta che non compare in nessuna aliquota ufficiale.
La tolleranza del 5%
Non è un caso che lo stesso legislatore abbia sentito il bisogno di introdurre una valvola di sfogo. Il decreto Omnibus di agosto (Dlgs 148/2026), su sollecitazione delle commissioni parlamentari di Camera e Senato, ha previsto un margine di tolleranza del 5% per le discrepanze tra corrispettivi registrati e pagamenti elettronici accettati. Una doppia rete di protezione per gli “errori veniali”: limita le sanzioni amministrative e blinda anche contro la sanzione accessoria più temuta, quella che può portare alla sospensione dell’attività.
È un dettaglio tecnico che, letto in controluce, racconta molto: se il sistema avesse funzionato con la fluidità promessa, quella tolleranza non sarebbe stata necessaria. Segno che l’attrito tra macchine, connessioni non sempre stabili e realtà quotidiana del commercio resta tutt’altro che superato. Con tanto di segnalazioni, sul campo, di terminali fuori servizio o di clienti che continuano a preferire il contante.
Dove porta questa strada
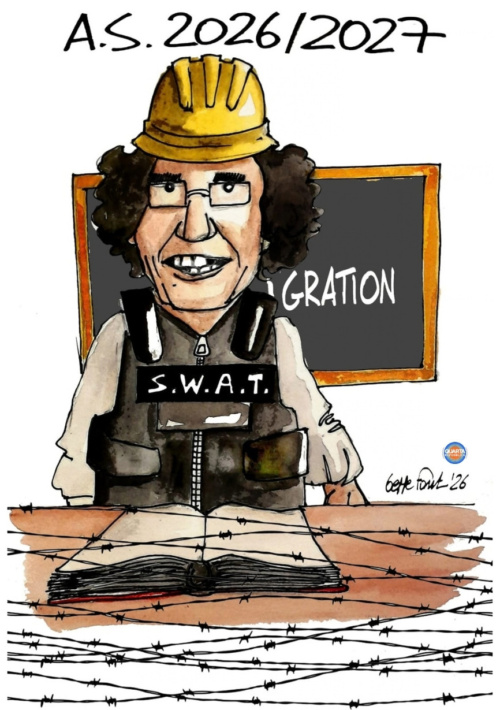
Al netto delle cautele sul gettito immediato, l’amministrazione finanziaria guarda già oltre. Il sincronismo tra registratori e Pos costruisce un flusso di dati allineati che riduce i falsi positivi nei controlli e alimenta l’analisi del rischio evasione, permettendo di concentrare le verifiche sui soggetti realmente più esposti. Non è un dettaglio da poco: la convenzione triennale tra ministero dell’Economia e Agenzia delle Entrate cita esplicitamente il «transato elettronico» generato da questo obbligo come una delle componenti del patrimonio informativo per il monitoraggio dei contribuenti a maggiore pericolosità fiscale. Insomma, l’ennesima estensione del Grande Fratello disegnato da Vincenzo Visco e che l’autore continua a perfezionare.
Il disegno complessivo, insomma, è quello di un Fisco sempre più capace di leggere in tempo reale l’economia reale. Resta da capire, con la dovuta onestà intellettuale, chi pagherà davvero il conto di questa maggiore trasparenza: lo Stato, attraverso più gettito certo, o il consumatore finale, attraverso prezzi che nel frattempo hanno smesso di raccontare la verità sull’origine dei loro pochi centesimi in più.
Enrico Foscarini, 29 settembre 2026
Nicolaporro.it è anche su Whatsapp. È sufficiente cliccare qui per iscriversi al canale ed essere sempre aggiornati (gratis).